[PR] 当サイトはアフィリエイト広告による収益を得ています。
こんにちは。名古屋でNISA取引アドバイザーとして活動している、ちゃんこです。
今回は「転職したら、会社の企業型確定拠出年金(企業型DC)ってどうなるんだろう」と気になっている方に向けて、実体験をもとに書いていきます。。
私も転職のときにここで止まりました。移換が必要なことは知っていたのですが、転職先に企業型DCの制度がなかったんです。
持っていく先がない。じゃあどうするのか。調べていくうちに、何もしないと資産が勝手に別のところへ移されると分かりました。
転職先に企業型DCがないなら、自分でネット証券のiDeCoへ移すことになります。その準備は、在職中に始めてください。
退職してから動き出すと、前職への連絡と書類集めで時間を取られます。そのあいだ、資産は運用が止まったままです。
この記事では、何もしなかった場合に起きること、移換先の決め方、実際に必要だった書類と番号を、私が楽天証券へ移したときの流れに沿って説明します。
転職先に企業型DCがなかったので、自分で移換先を探した
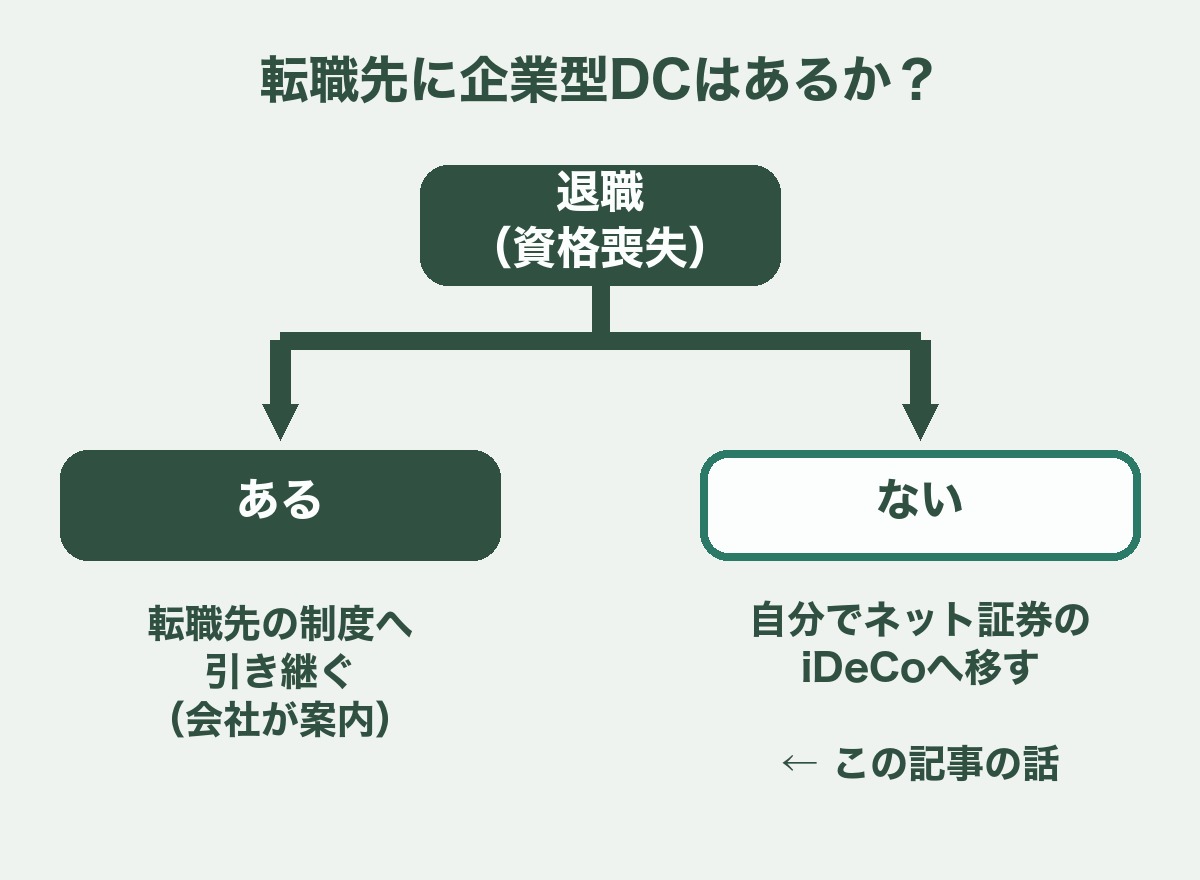
企業型DCは、会社が用意している制度です。退職すると加入者の資格を失うので、資産をどこかへ移す必要があります。
転職先にも企業型DCがあれば、そちらへ引き継げます。会社が案内してくれることが多いので、迷う場面は少ないはず。
私の場合は、転職先に企業型DC制度がありませんでした。受け皿がないので、自分で移換先を決めることになります。
調べた結果、すでに自分が口座を持っている証券会社のiDeCoに移せると分かりました。
私はNISAを楽天証券で運用していたので、そのまま楽天証券のiDeCoにしています。
💡 移換先はゼロから選び直さなくていい
比較検討を始めると、それだけで手続きが止まります。すでに使っているネット証券があるなら、まずそこが移換を受け付けているか確認するのが早いです。管理画面が1つにまとまるのも楽でした。
何もしないと「年金になる」のではなく、塩漬けになる
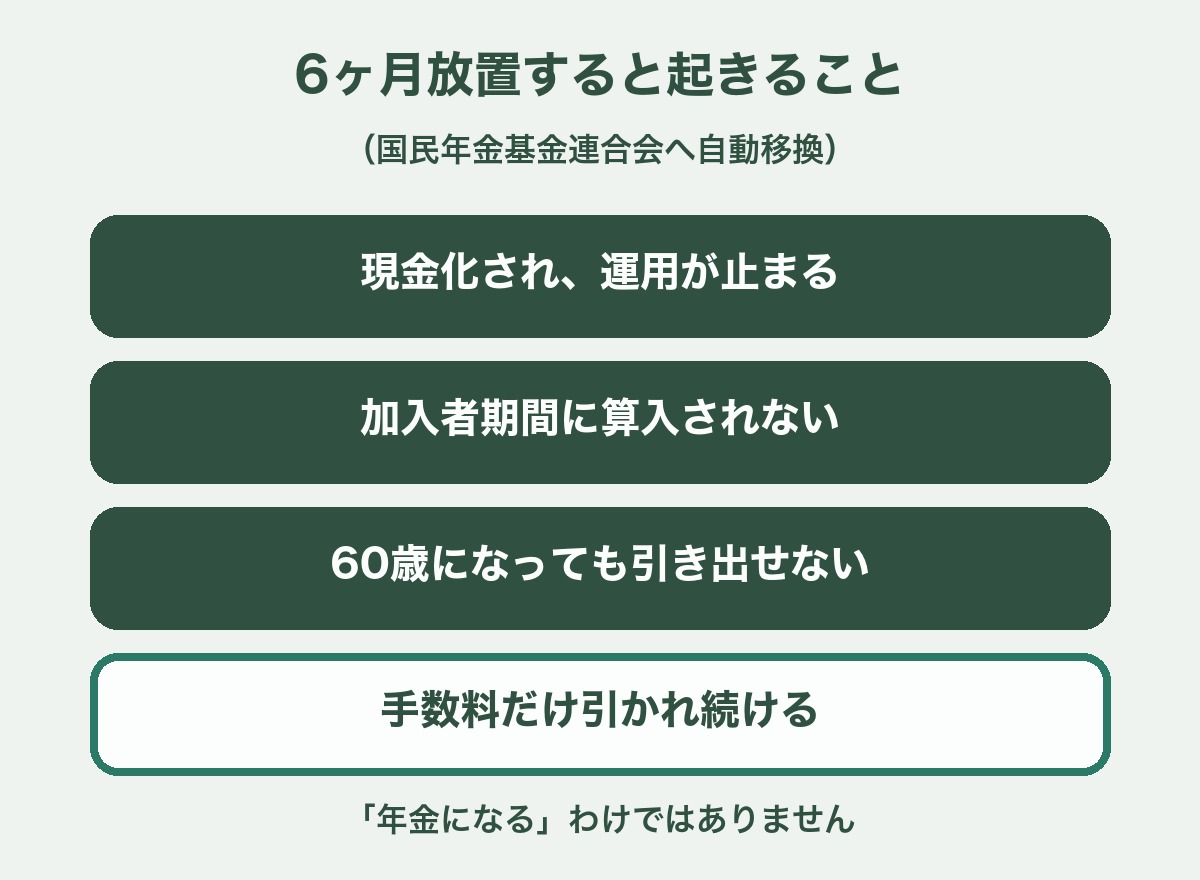
手続きをしないと、資産は「国民年金基金連合会」という組織に自動的に移されます。
名前に年金と入っているので、私は最初「年金の形で受け取れるようになるのかな」と思っていました。実際は違いました。
⚠️ 自動移換された資産に起きること
資産は現金化され、運用が止まります。この期間は確定拠出年金の加入者期間に算入されないため、受給を開始できる時期が後ろにずれる可能性があります。60歳になっても、その状態では引き出せません。
そのうえ、手数料は引かれ続けます。国民年金基金連合会が公表している金額です(2026年4月1日の改定後)。
| タイミング | 手数料 |
|---|---|
| 自動移換されるとき | 4,348円(1,048円+3,300円) |
| 自動移換された状態が続くあいだ | 月98円(40円+58円) |
| そこからiDeCoなどへ移すとき | 550円 |
管理手数料がかかり始めるのは、自動移換された日の属する月の4ヶ月後からです。金額は小さいものの、運用が止まった資産から毎月引かれます。
期限は、加入者の資格を失った月の翌月から6ヶ月です。
実際の手続きで必要だった書類と番号
手続き自体は難しくありません。面倒なのは、必要なものを集めるところです。
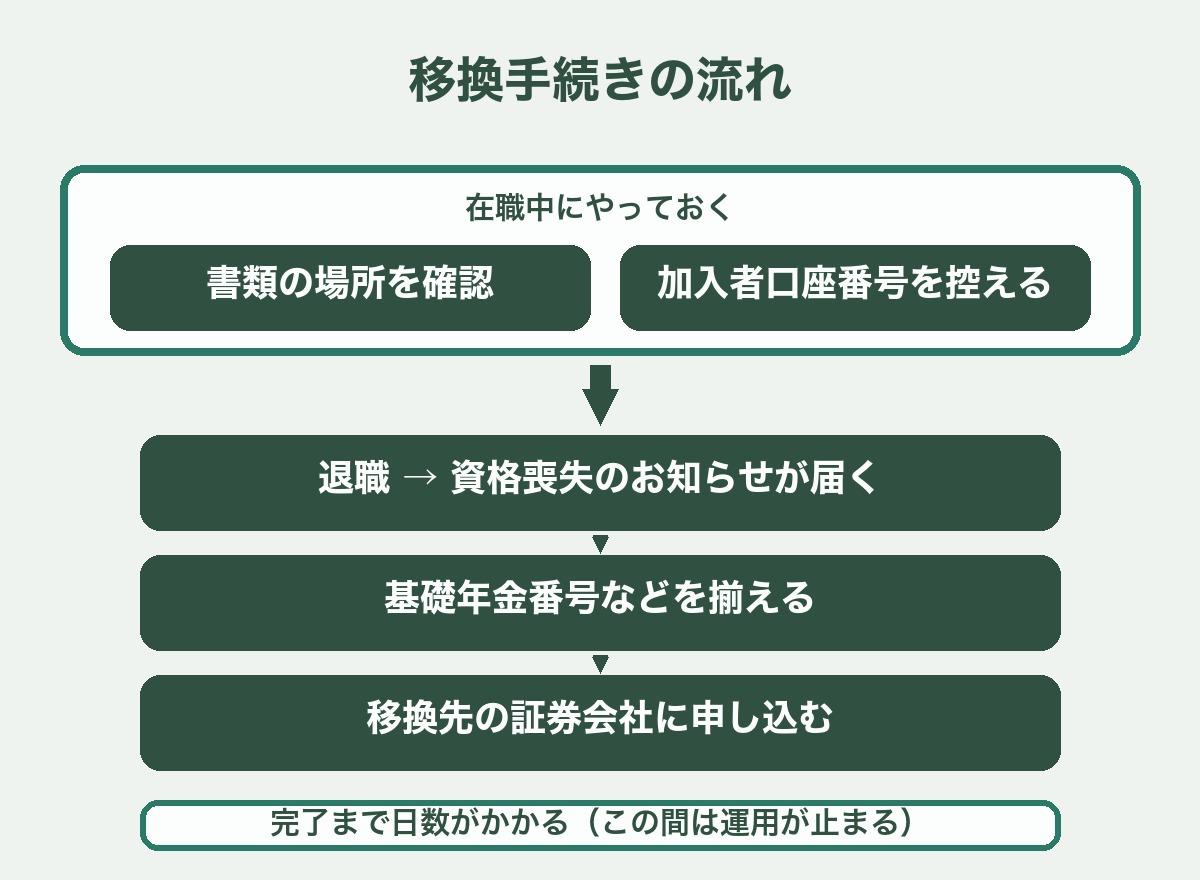
まず、番号が2つ必要になります。
- 基礎年金番号:年金手帳や基礎年金番号通知書に載っています
- 加入者口座番号:企業型DCの「口座開設のお知らせ」や、定期的に届く「お取引状況のお知らせ」に載っています
- 加入者資格喪失のお知らせ:退職後に、前職または記録管理機関から届きます
私はこれを揃えるために、前職に連絡を取りました。辞めた会社に問い合わせるのは、気持ちの面でも手間の面でも負担があります。
💡 在職中にやっておくべきなのはここ
企業型DCの書類がどこにあるか、加入者口座番号は何番か。これを在職中に確認しておくだけで、退職後に前職へ連絡する回数が減ります。私はやっていなかったので、余計に時間がかかりました。
書類が揃えば、あとは移換先の証券会社に申し込むだけです。私はNISA口座と同じIDで、ウェブから進めることができました。
移換中は運用が止まる。だから早く動くしかない
申し込んでからも、処理には時間がかかります。
資産が移換されて運用が再開されるまで、かなり待ちました。
正直に言うと、手続きをしたこと自体を忘れかけるくらいの期間でした。
⚠️ このあいだ、資産は運用されていない
移換の処理中、資産は現金化された状態で市場から外れます。その期間に相場が上がっても、その分は取り逃がします。
もったいないと思いました。ただ、制度上そうなっている以上、こちらでどうにかできる話でもありません。
できるのは、手続きを早く始めて、止まっている期間を短くすることだけです。
「6ヶ月以内ならいい」と考えていると、その6ヶ月ぶん運用が止まったままになることもあります。
転職する人へ、これだけはやっとけ3選
私自身の反省も込めて、3つに絞ります。
1. 企業型DCがあるなら、リスクを取れる範囲で運用しておく
移換の前段階の話ですが、金額への影響はここが一番大きいです。
私は新卒で入った会社の企業型DCを、元本確保型のまま約5年放置しました。会社が毎月5,000円を拠出してくれていたのに、その意味を分かっていませんでした。
当時からインデックスファンドで運用していれば、元本の1.5倍程度になっていた可能性があります。移換の手続きを丁寧にやるより、この5年のほうがはるかに大きな差になりました。
2. 移換に必要なものは、在職中に確認しておく
書類と番号の確認は、在職中のほうが圧倒的に楽です。退職後だと、前職に連絡する手間が乗ってきます。
3. 転職先に企業型DCがないなら、証券会社の説明を先に読んでおく
転職先に制度があるかどうかで、やることが変わります。
制度がない場合は、楽天証券やSBI証券といったネット証券へ自分で移すことになります。
各社が移換の手続きページを用意しているので、何が必要になるか転職前に一度読んでおくと、退職後に慌てずに済みます。
よくある質問(FAQ)
移換の手続きは自分でやらないといけない?
転職先に企業型DCがない場合は、自分で移換先を決めて申し込む必要があります。放置した場合に起きるのはiDeCoへの移行ではなく、自動移換という別の状態です。
6ヶ月を過ぎてしまったらもう手遅れ?
自動移換された後でも、あらためてiDeCoなどへ移す手続きはできます。ただし移換手数料が別途かかるうえ、それまでの期間は運用が止まったままです。
移換したあと、掛金を出し続けないといけない?
掛金を拠出せず、移換した資産の運用だけを行う「運用指図者」という立場も選べます。私自身も移換した資産を置いているだけで、掛金は積み増していません。理由はiDeCoとNISAどっち優先?判断フローチャートで説明しています。
2026年12月のiDeCo改正は移換にも関係する?
改正の中心は掛金の上限や手数料の体系です。移換の期限そのものは変わりません。改正の全体像はiDeCo改正はいつから?2026年12月の変更点と損する人・得する人にまとめています。
まとめ
結論
転職先に企業型DCがないなら、自分でネット証券のiDeCoへ移すことになります。何もしないと国民年金基金連合会へ自動移換され、運用が止まったまま手数料だけが引かれ、60歳になっても引き出せません。期限は6ヶ月ですが、移換の処理中も運用は止まります。書類と番号の確認は在職中に済ませて、退職後すぐ動けるようにしておいてください。
🎓 移換の手続きに不安がある方へ
必要書類の確認や申込画面の操作を、画面を見ながら一緒に進めます。NISA取引アドバイザーとして個別サポートしています(3,500円・評価4.9)。
講座の内容を見てみる →友だち紹介リンクからのお申し込みで1,000円引きの実質2,500円になります。
名古屋在住。金融財政事情研究会認定 NISA取引アドバイザー。商社で約9年営業を経験し、企業型DCを5年近く放置した失敗をきっかけに資産形成を学び直しました。新NISA・iDeCoの制度解説と、自分のお金で実践した資産形成の記録を発信しています。著書『貯金50万円からの逆襲』。ココナラでは資産形成の個別サポートも受付中です。